Ce que la théorie classique du portefeuille dit vraiment de l'emprunt
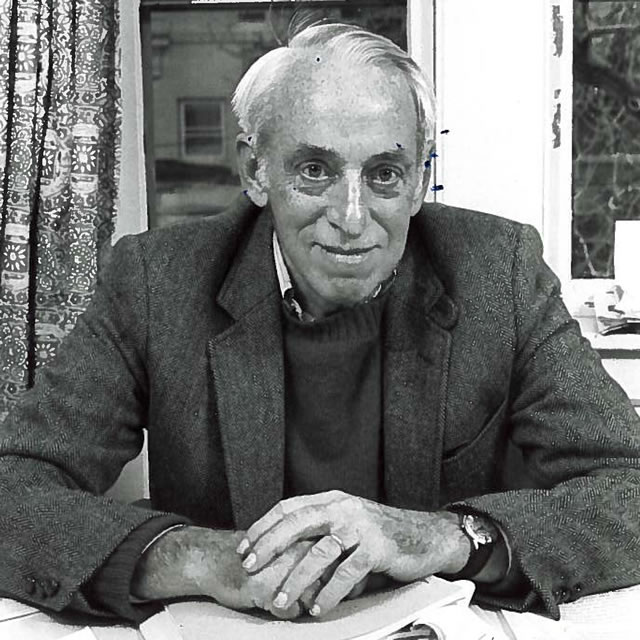
James Tobin, prix Nobel d'économie en 1981. Il a enseigné à Yale, siégé au Conseil des conseillers économiques du président Kennedy et au Conseil des gouverneurs de la Réserve fédérale.
Markowitz publie son modèle en 1952, et il reçoit le prix Nobel d'économie pour cela en 1990. Dans ce modèle, certains portefeuilles valent mieux que d'autres. Ils rapportent davantage pour le même niveau de risque, ou portent moins de risque pour le même rendement. Reportez ces portefeuilles optimaux sur un graphique et vous obtenez ce qu'il a nommé la frontière efficiente, dans un repère qui prend la variance des rendements comme mesure du risque.
Son modèle n'intègre ni le levier ni les liquidités. Ce qu'il a fait, c'est poser les bases de toutes les recherches qui ont suivi sur ce à quoi ressemble un portefeuille d'investissement optimal.
L'idée d'emprunter pour détenir davantage du meilleur portefeuille vient de James Tobin, en 1958. Tobin a reçu son propre Nobel en 1981. Il a ajouté un actif sans risque. L'ensemble des possibilités cesse d'être une courbe. Il devient une droite, appelée plus tard la ligne de marché des capitaux, qui part du taux sans risque et touche la frontière efficiente en un seul point. Chacun devrait détenir le portefeuille situé à ce point. Le niveau de risque souhaité ne décide que de la part de liquidités conservée à côté. Autrement dit, l'investisseur qui juge ce portefeuille trop risqué ne devrait pas le détenir en entier. Il devrait en détenir 80%, ou 50%, et placer le reste dans l'actif sans risque, où cette part lui rapporte le taux sans risque. Et l'investisseur qui juge son rendement insuffisant devrait emprunter au taux sans risque et détenir de ce même portefeuille davantage que ses fonds propres ne le permettent.
La droite ne s'arrête pas là où elle touche la courbe. Elle continue. Au-delà de ce point, vous détenez plus de 100% du portefeuille et vous empruntez pour payer le reste. La réponse de Tobin à « je veux plus de rendement » n'est donc pas « achetez quelque chose de plus risqué ». C'est « achetez davantage de la même chose, avec de l'argent emprunté ».
Le schéma de Tobin. La frontière des actifs risqués est une hyperbole, qui se replie sur elle-même au portefeuille de variance minimale. Ajoutez un actif sans risque et l'ensemble des possibilités devient une droite, qui touche la frontière en un seul point : le portefeuille tangent, celui qui offre le meilleur rendement par unité de risque. Toute position accessible à l'investisseur se situe désormais sur cette droite. À mi-chemin, la moitié de l'argent est en liquidités et l'autre moitié dans le portefeuille tangent. Au levier 2x, l'investisseur a emprunté un montant égal à ses fonds propres, et la frontière est alors passée bien en dessous de la droite. C'est là toute la promesse de la théorie : emprunter contre le meilleur portefeuille bat tout ce que les actifs risqués seuls peuvent offrir. Notez que la droite est rectiligne des deux côtés du point de tangence, ce qui suppose qu'emprunter coûte exactement ce que prêter rapporte.
Regardez la droite à nouveau. Elle est rectiligne. Cela signifie ici une chose précise : emprunter coûte exactement ce que prêter rapporte. Un seul taux, dans les deux sens, pour n'importe quel montant. Personne ne s'est jamais vu offrir ce taux. Il est purement théorique. Cette étude réduit la distance entre cette théorie et la pratique. Elle modélise la marge au-dessus du taux de base, la valeur de nantissement maximale et le crédit effectivement tiré. Elle modélise aussi la fréquence de réinitialisation du prêt, la fréquence de rééquilibrage du portefeuille et les frais courants des fonds eux-mêmes. Et elle modélise l'appel de marge. C'est le moment où le prêt dépasse la part convenue de la valeur du nantissement, et où le prêteur vend au cours du jour.
Où va la théorie ensuite, et où va cette étude à la place
Robert Merton a poussé la question plus loin. Il a calculé combien un investisseur rationnel devrait emprunter, une fois la capitalisation prise en compte.
Ce qui, dans la littérature, se rapproche le plus de la question posée ici est une recherche de 1972 de Fischer Black, sur ce qui se passe quand les investisseurs ne peuvent pas emprunter au taux sans risque. D'autres l'ont prolongée depuis. Pour la théorie dans le détail, les références figurent au bas de cet article.
Ce que j'ai fait ici est plus étroit, mais plus utile aux investisseurs d'aujourd'hui. Je voulais savoir ce que l'emprunt aurait fait aux sept portefeuilles modèles que j'ai construits, sur les dix ans arrêtés au 31 août 2026, avec de vrais taux de financement et une vraie règle d'appel de marge. Non pas ce qu'un emprunteur optimal aurait dû détenir. Ce que ces portefeuilles-là auraient fait : le rendement, la volatilité, la pire baisse, et si le prêteur a un jour rappelé le prêt. Pour ceux qui ont survécu, quelle marge il leur restait avant ce point. Le tout sous des hypothèses que vous pouvez modifier vous-même, dans l'instrument que j'ai construit pour cela : portefeuilles modèles avec levier.
Voici ce qui s'est passé.
L'étude, et ce qu'elle trouve
La méthode est simple. J'ai pris les sept portefeuilles modèles que je publie. Ils répliquent des stratégies passives et non actives : pas de sélection de titres, uniquement des ETF sur indices larges, et pas d'anticipation de marché au-delà d'un rééquilibrage trimestriel vers les poids cibles. Les sept occupent sept points de l'échelle risque/rendement. À une extrémité, un portefeuille prudent qui ne détient que du revenu fixe, à duration courte et risque de crédit faible. À l'autre, un portefeuille entièrement en actions. Défensif, Permanent, Équilibré, 60/40 et Offensif se placent entre les deux, dans cet ordre. Tous, sauf le 60/40, ajoutent des placements alternatifs, l'or avant tout : le portefeuille Permanent de Harry Browne y consacre un quart de son poids, et les portefeuilles Équilibré et Offensif environ un dixième. Le graphique ci-dessous montre le backtest sur dix ans de ces sept portefeuilles, sans emprunt, sous les hypothèses suivantes : rééquilibrage trimestriel et 2,0% de frais par an.
Les sept portefeuilles modèles, sans emprunt. Activez ou désactivez chaque courbe dans la légende, changez de devise, de période, de frais simulés ou de règle de rééquilibrage. Les chiffres cités dans cet article correspondent aux réglages affichés au chargement du graphique : dollars américains, dix ans arrêtés au 31 août 2026, rééquilibrage trimestriel et 2,0% de frais par an. Sur cette décennie, Revenu fixe a rendu -2,6%, Défensif 34,4%, le portefeuille Permanent 60,1%, Équilibré 82,5%, 60/40 89,5%, Offensif 113,5% et Actions 179,5%. Revenu fixe est le seul à finir sous son point de départ, et cela tient à la période plutôt qu'à la stratégie : il détient une duration courte et une qualité de crédit élevée, et 2022 a frappé exactement là.
Les hypothèses se rangent en deux groupes : le crédit et le portefeuille.
Quatre concernent le crédit. La part de la valeur du portefeuille tirée sous forme de prêt. La valeur de nantissement maximale que le prêteur accorde. La marge facturée au-dessus d'un taux de base, qui est le SOFR pour le dollar, le taux à court terme de l'euro pour l'euro et le SARON pour le franc. Et la fréquence à laquelle le prêt est ramené à sa part initiale du portefeuille. Un détail y compte plus qu'il n'en a l'air : le taux de base est plafonné par le bas à zéro, parce qu'un contrat lombard le plafonne ainsi. Le SARON a passé la plus grande partie de la décennie sous zéro, si bien qu'un emprunteur suisse n'a guère payé plus que la marge elle-même.
Deux concernent le portefeuille : les frais courants annuels, et la fréquence de rééquilibrage vers les poids cibles.
Six variables, sept portefeuilles et trois devises : de quoi transformer n'importe quelle analyse en bouillie. L'approche a donc été volontairement simple. Partir d'hypothèses qui favorisent l'emprunteur, puis durcir chacune d'elles jusqu'à ce que l'emprunt cesse de battre l'option sans levier. L'endroit où se situe ce point, pour chaque hypothèse, est la réponse utile.
Voici ce qui est arrivé aux sept portefeuilles sur les dix ans allant du 31 août 2016 au 31 août 2026, nantis à des conditions que la plupart des investisseurs ne se verront jamais offrir. Une valeur de nantissement maximale de 70%. Une marge de 0,8% au-dessus du taux de base, ce taux flottant au jour le jour et le prêt étant ramené à sa part cible du portefeuille chaque trimestre. Des frais de portefeuille de 0,5% par an.
Commençons par les portefeuilles qui n'ont pas survécu, parce qu'ils ont subi un appel de marge. Plus rien ne compte une fois que le prêteur a vendu.
Actions a cédé en premier, partout. En dollars et en euros, il disparaît à 2,0x de levier, soit 50% de la valeur du portefeuille tirée en crédit, liquidé les 16 et 18 mars 2020, au pire de la chute du COVID. En francs, il a tenu jusqu'à 2,2x (55%). Offensif a suivi, puis 60/40 et Équilibré ensemble à 2,5x (60%), puis Défensif et le portefeuille Permanent à 2,9x (65%). Revenu fixe n'a jamais été appelé à un niveau de levier qu'un prêteur accorderait réellement. Il ne cède qu'à 3,3x (70%), et là le prêt est déjà au plafond dès le premier jour : c'est l'arithmétique qui le tue, pas le marché. Revenu fixe a un autre problème, et il est le seul portefeuille à l'avoir : sur ces dix ans, il a gagné moins que ce que le crédit a coûté. Il a rendu 1,24% par an en dollars contre un prêt à 3,29%, et il a perdu de l'argent en euros et en francs. Emprunter contre lui n'a pas amplifié un gain, cela a retranché à un gain, si bien que la version avec levier finit derrière la version sans levier à tous les niveaux de crédit. Ailleurs, deux épisodes ont fait presque tous les dégâts : le quatrième trimestre 2018 et mars 2020.
Le décompte est le suivant. En dessous de 1,8x (45%), pas un seul des vingt et un portefeuilles n'a été appelé. À 2,0x (50%), deux. À 2,2x (55%), cinq. À 2,5x (60%), douze, soit plus de la moitié. À 2,9x (65%), dix-huit. À 3,3x (70%), les vingt et un.
La progression n'est pas graduelle. Il ne se passe rien jusqu'à 2,0x (50%), puis presque tout se joue entre 2,0x (50%) et 2,9x (65%). L'arithmétique derrière cela est simple : avec un plafond à 70%, l'appel arrive après une baisse des actifs d'environ un moins la part tirée divisée par 70. À 2,0x (50%), cela fait une baisse de 29%, que mars 2020 a infligée à tout ce qui était chargé en actions. À 2,5x (60%), cela fait 14%, ce qui arrive bien plus souvent que les investisseurs ne le retiennent. Savoir où se produisent les appels est une chose. Savoir à quelle distance sont passés les survivants en est une autre. Prenons un levier modéré de 1,4x (30% tiré), le niveau auquel rien n'a jamais été appelé. Sur les dix ans, à son pire moment, le portefeuille entièrement en actions restait encore à 36% d'un appel en dollars, 38% en euros et 41% en francs. Le portefeuille Permanent a gardé entre 52% et 54%. La médiane sur les vingt et un était de 48%. Savoir si un coussin de cette taille paraît confortable ou inconfortablement mince est une question que seul l'emprunteur peut trancher, et il vaut la peine d'y répondre honnêtement avant de signer quoi que ce soit.
N'oubliez pas, cependant, que tout ceci suppose que le prêteur tient la ligne à 70% du début à la fin. Les prêteurs ne s'y tiennent pas toujours. Une banque qui s'inquiète dans un marché en baisse peut réduire le taux d'avance sur le même nantissement, et elle a tendance à le faire au pire moment. Supposons que la ligne soit ramenée à 50%. Au même levier modéré de 1,4x (30% tiré), la marge avant appel serait tombée à peine 10% pour le portefeuille le plus agressif, entièrement en actions, en dollars, et à 13% et 17% pour ses équivalents en euros et en francs. Dans ce cas de figure, mieux vaut avoir confiance en un prêteur qui ne vous lâchera pas au moment où vous avez le plus besoin de lui.
Revenons aux hypothèses favorables : une ligne à 70%, une marge de 0,8%, 0,5% de frais annuels et un levier modéré de 1,4x (30% tiré), en dollars. Le tableau ci-dessous oppose chaque portefeuille avec levier à son jumeau sans levier.
Commençons par le bon côté, car il est réel. L'emprunt a bien augmenté les rendements, et pas à la marge. Le portefeuille entièrement en actions a capitalisé à 15,5% par an avec le prêt contre 12,5% sans lui, ce qui donne sur dix ans 321,3% contre 224,8%. Tous les portefeuilles y ont gagné sauf un. Revenu fixe est l'exception décrite plus haut : ses rendements n'ont jamais couvert le coût du crédit, si bien que l'emprunt a transformé 13,1% en 3,6%.
Regardez ensuite les deux colonnes de risque, et le bon côté pâlit. Le même portefeuille actions a chuté de 48,4% à son pire moment au lieu de 34,1%, les deux fois le 23 mars 2020, au creux de la chute du COVID. La volatilité est passée de 17,2% à 25,4%. Dit simplement : trois points de rendement annuel supplémentaires ont été achetés avec huit points de volatilité et quatorze points de baisse maximale.
| Portefeuille | Rendement total | Annualisé | Volatilité | Baisse max. | Marge restante |
|---|---|---|---|---|---|
| Revenu fixe | 13,1% | 1,2% | 2,0% | -9,2% | sans emprunt |
| avec levier 1,43x | 3,6% | 0,4% | 2,8% | -13,9% | à 56% de l'appel de marge |
| Défensif | 56,1% | 4,6% | 5,5% | -16,3% | sans emprunt |
| avec levier 1,43x | 62,5% | 5,0% | 7,9% | -23,3% | à 52% de l'appel de marge |
| Permanent | 86,1% | 6,4% | 7,7% | -19,0% | sans emprunt |
| avec levier 1,43x | 107,5% | 7,6% | 10,9% | -26,8% | à 52% de l'appel de marge |
| Équilibré | 112,0% | 7,8% | 9,4% | -21,1% | sans emprunt |
| avec levier 1,43x | 146,6% | 9,4% | 13,5% | -29,6% | à 48% de l'appel de marge |
| 60/40 | 120,2% | 8,2% | 11,0% | -23,6% | sans emprunt |
| avec levier 1,43x | 157,1% | 9,9% | 15,9% | -33,0% | à 46% de l'appel de marge |
| Offensif | 148,1% | 9,5% | 11,7% | -23,8% | sans emprunt |
| avec levier 1,43x | 203,4% | 11,7% | 16,9% | -33,8% | à 45% de l'appel de marge |
| Actions | 224,8% | 12,5% | 17,2% | -34,1% | sans emprunt |
| avec levier 1,43x | 321,3% | 15,5% | 25,4% | -48,4% | à 36% de l'appel de marge |
Portefeuilles en USD, du 31.08.2016 au 31.08.2026. Chaque stratégie apparaît deux fois : seule, puis avec un levier de 1,43x, c'est-à-dire 30% de la valeur du portefeuille tirée en crédit. Valeur de nantissement maximale 70%, marge de 0,8% au-dessus du SOFR au jour le jour plafonné par le bas à zéro, frais de portefeuille 0,5% par an, réinitialisation du levier et rééquilibrage tous deux trimestriels. La dernière colonne indique de combien les actifs auraient encore pu baisser, au pire moment de la décennie, avant que le prêteur ne vende.
Cette comparaison, chaque portefeuille face à son propre jumeau nanti, n'est pas celle que faisait Tobin. Sa thèse était plus tranchante. Si vous voulez plus de rendement, disait-il, n'achetez pas un portefeuille plus agressif. Empruntez plutôt contre le meilleur.
C'est une proposition vérifiable, et l'étude la teste directement. Prendre un portefeuille moins risqué, emprunter contre lui jusqu'à atteindre le rendement d'un portefeuille plus risqué, puis demander lequel des deux a porté le moins de risque pour y arriver. Pour compter comme une victoire, la version empruntée doit faire au moins aussi bien sur les trois mesures à la fois : rendement, volatilité et pire baisse. Aucun compromis.
En dollars, cela n'a presque jamais marché. Sur 133 combinaisons de portefeuille et de niveau de crédit, pendant les dix ans arrêtés au 31 août 2026, exactement un portefeuille avec levier a battu un portefeuille sans levier sur toute la ligne, et l'écart est si mince que personne n'agirait dessus : emprunter 10% contre Équilibré a battu la détention du 60/40 de 0,7 point de rendement total sur dix ans, avec 0,6 point de volatilité en moins. Cela fait sept centièmes de pour cent par an. Si un Équilibré avec levier a dépassé le 60/40, cela tient moins au prêt qu'à ce que les deux portefeuilles détiennent : Équilibré porte environ un dixième de son poids en or, le 60/40 n'en porte pas, et l'or a rendu 227% sur la décennie tout en diversifiant le risque actions à côté.
Partout ailleurs, aller chercher un rendement plus élevé par l'emprunt a coûté plus cher que de détenir simplement le portefeuille plus risqué. Atteindre le rendement du portefeuille actions depuis Offensif a demandé 1,67x, et à ce niveau la version empruntée portait 19,9% de volatilité contre 17,2% et une baisse maximale de 39,3% contre 34,1%. Même destination, voyage plus rude, et un appel de marge à 26% de distance plutôt que confortablement hors de vue.
Changez de devise et la réponse change avec elle. En euros, l'emprunt l'a emporté trois fois. En francs, quatre. Contre une seule en dollars.
Ces victoires se ressemblent presque toutes. Un petit prêt, entre 1,1x et 1,3x, pris contre le portefeuille Permanent ou Équilibré, pour dépasser le 60/40 ou Équilibré. Chacune a fini entre 61% et 92% à l'écart d'un appel de marge : aucune n'a jamais frôlé la vente forcée. Le schéma du cas en dollars se répète : le 60/40 est le barreau que l'on dépasse, dans toutes les devises.
Le franc abrite le seul cas de cette étude où l'emprunt a battu le haut de l'échelle. Offensif à 1,4x a rendu 138,8% contre 134,9% pour le portefeuille entièrement en actions, avec une volatilité plus basse, 12,8% contre 13,9%, et une baisse moins profonde, 29,9% contre 30,4%. Meilleur sur les trois, avec encore 47% de marge avant un appel. C'est la prescription de Tobin qui fonctionne exactement comme il l'avait écrite.
Deux choses ont fait la différence, et aucune des deux n'est le prêt. Le financement était bien moins cher : le SARON a passé la plus grande partie de la décennie sous zéro, et un contrat lombard plafonne le taux de base à zéro par le bas, si bien qu'un emprunteur suisse a payé 1,13% par an tout compris, contre 1,92% en euros et 3,29% en dollars. Et l'échelle était ordonnée autrement. En dollars, le portefeuille entièrement en actions gagnait le plus par unité de risque : il n'y avait donc rien de mieux contre quoi emprunter. En francs, non : Offensif gagnait 10,6 par unité de volatilité contre 9,7 pour Actions. Les rendements des actions en francs suisses ont été assez faibles sur cette décennie pour qu'un portefeuille diversifié détenant de l'or les batte simplement, et emprunter contre le meilleur portefeuille a fait alors exactement ce que la théorie promet.
Voilà le résultat, dit simplement. Tobin n'avait pas tort. Sa prescription paie chaque fois qu'un portefeuille moins risqué gagne réellement plus par unité de risque que celui au-dessus de lui, et elle coûte de l'argent chaque fois que ce n'est pas le cas. Savoir si cette condition tient n'est pas une affaire de théorie. Cela dépend de la décennie, de la devise et de ce que les portefeuilles détiennent.
Ce qui résiste à l'examen
L'emprunt a bien augmenté les rendements, dans presque tous les portefeuilles et toutes les devises. Il a augmenté la volatilité et les baisses maximales davantage encore. Et il a introduit un risque que l'investisseur sans dette ne porte jamais : à 2,0x, deux portefeuilles ont dû être liquidés parce qu'ils ont subi un appel de marge, dans la semaine du point bas de mars 2020, et à 2,5x, douze sur vingt et un ont été liquidés pour la même raison.
Là où l'emprunt a réellement amélioré un portefeuille, il l'a fait à faible dose, entre 1,1x et 1,4x, et seulement là où un portefeuille moins risqué gagnait déjà plus par unité de risque que celui au-dessus de lui. L'emprunt n'a pas créé cet avantage. Il s'est appuyé sur un avantage déjà présent, mis là par ce que le portefeuille détenait plutôt que par ce qu'il devait.
Ce qui nous ramène au calcul du début. Un portefeuille qui rapporte 8%, de l'argent qui coûte 3%, on emprunte la moitié en plus, on attend quelque chose près de 10,5%. Ce calcul n'a jamais été faux. Il répondait simplement à une question sur une année moyenne, alors que la question qui méritait d'être posée portait sur ce qui arrive à une somme donnée, sur une décennie donnée, face à un prêteur qui a son mot à dire.
Sources
Markowitz, H. (1952). Portfolio Selection. The Journal of Finance, 7(1), 77-91.
Kelly, J. L. (1956). A New Interpretation of Information Rate. Bell System Technical Journal, 35(4), 917-926.
Tobin, J. (1958). Liquidity Preference as Behavior Towards Risk. The Review of Economic Studies, 25(2), 65-86.
Sharpe, W. F. (1964). Capital Asset Prices. The Journal of Finance, 19(3), 425-442.
Merton, R. C. (1969). Lifetime Portfolio Selection under Uncertainty: The Continuous-Time Case. The Review of Economics and Statistics, 51(3), 247-257.
Black, F. (1972). Capital Market Equilibrium with Restricted Borrowing. The Journal of Business, 45(3), 444-455.
Avellaneda, M. and Zhang, S. (2010). Path-dependence of Leveraged ETF Returns. SIAM Journal on Financial Mathematics, 1(1), 586-603.
Frazzini, A. and Pedersen, L. H. (2014). Betting Against Beta. Journal of Financial Economics, 111(1), 1-25.